Parce qu'aucun des ingrédients d'une filière française à grande échelle n'est réuni : ni le climat, ni une filière industrielle établie, ni une structure de coûts compétitive face à un pays comme l'Équateur, qui bénéficie en plus d'économies d'échelle et d'un accès tarifaire favorable à l'Union européenne depuis 2017. Résultat, selon FranceAgriMer : plus de 99 % des crevettes consommées en France en 2023 provenaient de l'import. Ce chiffre n'est pas un accident de marché — il découle de raisons structurelles, précises, qui expliquent aussi pourquoi il ne se corrigera pas en quelques années.
D'où viennent les crevettes que l'on mange en France ?
Une consommation couverte à plus de 99 % par l'import
Selon FranceAgriMer, 99 % des crevettes consommées en France en 2023 étaient importées — un ordre de grandeur que traite également un rapport Ifremer/Archimer sur le même sujet, sans que le passage exact ait pu être recoupé mot pour mot. Sur le volume total, deux ordres de grandeur circulent sans qu'on puisse trancher avec certitude entre les deux : FranceAgriMer évalue le marché total à 136 398 tonnes en 2023, tandis que des données douanières relayées par la presse spécialisée (citant UN Comtrade) situent les importations à 111 128 tonnes la même année, puis 106 885 tonnes en 2024. L'écart, de l'ordre de 25 000 tonnes, vient probablement d'un périmètre différent — poids net du produit dédouané d'un côté, volume total de marché en équivalent poids vif de l'autre — mais aucune des deux sources n'a pu être vérifiée en détail au moment de la rédaction. Un rapport de France Stratégie, de son côté, évoque un ordre de grandeur voisin, « un peu plus de 120 000 tonnes par an », sans date précise permettant de le rattacher à l'une ou l'autre série. Quel que soit le chiffre retenu, l'ordre de grandeur ne change pas la conclusion : la quasi-totalité de ce que mangent les Français vient de l'étranger.
L'Équateur, premier fournisseur, loin devant les autres
L'Équateur fournissait 43 % des importations françaises de crevettes en 2024, selon UN Comtrade — une part corroborée par une seconde source, la presse spécialisée du secteur, qui situe le Venezuela loin derrière, autour de 17 %. La même presse rapporte une croissance de 20 % des exportations équatoriennes vers la France entre janvier et septembre 2024 par rapport à la même période en 2023, au point que la France serait devenue le premier marché européen de l'Équateur, devant l'Espagne — une affirmation qui reste à recouper avec des données douanières officielles. Sur la question de l'origine sauvage ou d'élevage de ces crevettes, aucune donnée spécifique à la France n'a été trouvée : seule une estimation à l'échelle de l'Union européenne, publiée par la Commission européenne (EUMOFA), situe la consommation apparente de crevettes tropicales autour de 50 % sauvage et 50 % d'élevage en 2022. Ce chiffre européen ne doit pas être présenté comme une donnée française — la répartition réelle du marché français reste, à ce stade, une zone d'ombre.
Cinq raisons structurelles à cette dépendance
Une contrainte climatique et technologique
La crevette la plus consommée au monde, Litopenaeus vannamei, a besoin d'une eau chaude toute l'année pour bien croître — une contrainte détaillée dans notre article sur la production de crevettes en France. Aucune région française ne réunit naturellement ces conditions en continu : produire localement suppose soit un site au climat exceptionnellement favorable, soit un système fermé et chauffé, avec le coût que cela implique. L'Équateur, à l'inverse, offre ces conditions gratuitement, toute l'année, en bassins ouverts.
Une filière française qui n'a jamais atteint l'échelle industrielle
Le ministère de l'Agriculture le formule sans détour : il n'est pas raisonnable que seuls 2 % des produits aquatiques proposés au consommateur en France soient issus d'élevages situés sur le territoire, alors que l'aquaculture fournit, dans le monde, plus de la moitié des produits aquatiques consommés. Pour la seule crevette, France Stratégie estime la production française — pêche et élevage confondus, toutes zones — à environ 2 000 tonnes par an, essentiellement en Guyane et en Nouvelle-Calédonie, loin des volumes importés en métropole. En France métropolitaine, une production française existe, mais à échelle pilote : quelques projets en marais, en eau douce ou en circuit fermé, aucun n'ayant encore atteint une échelle qui pèse face à l'import.
Une structure de coûts favorable à l'import
À titre d'illustration générale — et non comme une donnée propre au marché français —, la presse économique spécialisée rapporte que l'alimentation représente à elle seule 50 à 65 % des coûts de production d'une crevette d'élevage, devant les géniteurs et alevins (10 à 15 %) et l'électricité liée à l'aération et au traitement de l'eau (10 à 12 %). Des pays comme le Vietnam, selon la même presse, ont des coûts de production plus élevés que l'Équateur ou l'Inde sur ces mêmes postes — ce qui donne une idée de l'écart de compétitivité entre bassins tropicaux ouverts et systèmes plus contraints. En bout de chaîne, l'écart de prix reste net : selon FranceAgriMer, le prix moyen à l'importation de la crevette s'élevait à 6,77 €/kg en 2024 — en recul par rapport aux 6,95 €/kg de 2023 et aux 8,24 €/kg de 2022 —, quand le prix moyen payé par les ménages pour des crevettes ou gambas crues atteignait 13,5 €/kg la même année (13,7 €/kg en 2023, 14,7 €/kg en 2022) — un écart qui reflète la marge de toute la chaîne, pas seulement le coût de production.
Les économies d'échelle équatoriennes et l'accord UE-Équateur de 2017
L'Équateur exporte environ 1,2 million de tonnes de crevettes par an vers 70 pays, selon la presse spécialisée du secteur — une échelle industrielle sans équivalent en France, même si sa croissance a nettement ralenti, passant d'environ 15 % par an pendant quinze ans à seulement 1 % en 2024. Cette échelle permet des économies structurelles qu'aucun projet français ne peut reproduire à court terme. S'y ajoute un avantage tarifaire concret : les droits de douane sur les crevettes équatoriennes importées dans l'Union européenne ont été supprimés depuis le 1ᵉʳ janvier 2017, dans le cadre de l'application provisoire de l'accord commercial entre l'UE et l'Équateur (entré en vigueur formellement le 1ᵉʳ novembre 2024) — un mécanisme confirmé par les textes officiels publiés au Journal officiel de l'Union européenne.
Une logistique mondialisée déjà amortie
Le fret maritime réfrigéré vers l'Europe est une infrastructure ancienne, dimensionnée pour de très gros volumes et amortie sur des décennies d'activité. Un acteur comme l'Équateur, qui expédie vers 70 pays, bénéficie de cadences et d'économies d'échelle logistiques qu'un projet français naissant, produisant quelques dizaines ou centaines de tonnes, ne peut pas obtenir sur les mêmes bases. Ce n'est pas seulement une question de distance : c'est une chaîne entière — ports, navires, entrepôts frigorifiques, douanes — construite et optimisée pour ce flux depuis des années.
Ce que cette dépendance représente pour la souveraineté alimentaire
Un taux d'auto-approvisionnement de 31 % pour la pêche et l'aquaculture françaises
Le taux d'auto-approvisionnement de la filière pêche et aquaculture française — tous produits confondus, pas seulement la crevette — s'élevait à 31 % en 2024, contre 22 % en 2023, selon FranceAgriMer. Ce chiffre n'est pas spécifique à la crevette : il mélange saumon, cabillaud, crevette et bien d'autres espèces, et la crevette, avec ses 99 % d'import, se situe structurellement bien au-dessus de cette moyenne en matière de dépendance. À l'échelle européenne, un rapport de l'Assemblée nationale citant l'EUMOFA situait le taux d'auto-approvisionnement de l'UE en produits de la pêche et de l'aquaculture à 38,2 % en 2021, identifiant ce secteur comme l'un des plus dépendants après les protéines végétales et l'énergie — même si ce même rapport conclut, à l'échelle de l'ensemble de l'alimentation, que la souveraineté alimentaire française et européenne n'est pas menacée à ce jour. Cette conclusion générale ne doit pas être lue comme s'appliquant spécifiquement à la pêche et à l'aquaculture, que le rapport identifie lui-même comme un point de fragilité relatif. Autre repère de comparaison, hors crevette : 83 % des poissons d'élevage consommés en France en 2020 étaient importés, selon le Haut-Commissariat au Plan.
Ce qu'une production française peut, et ne peut pas, changer
Le déficit commercial de la filière française des produits de la mer fait l'objet de plusieurs estimations qui ne coïncident pas : selon les sources et les périmètres retenus, on trouve environ 4,9 milliards d'euros en 2024 pour la filière complète, 4,3 milliards d'euros en 2020 pour les produits aquatiques (Sénat), environ 2,5 milliards d'euros pour le seul couple saumon-crevette (France Stratégie) ou encore environ 5 milliards d'euros pour les produits aquatiques selon le ministère de l'Agriculture. Ces quatre chiffres ne se contredisent pas nécessairement — ils mesurent des périmètres et des années différents — mais aucun ne doit être cité isolément comme « le » déficit de la filière. Dans ce contexte, France Stratégie avance une estimation : une capacité de production de 3 000 à 4 500 tonnes par an nécessiterait un investissement de 40 à 50 millions d'euros, et une dizaine de fermes crevetticoles de cette taille pourrait réduire d'environ un tiers le déficit commercial français sur ce produit. Il s'agit d'une projection d'un organisme public de planification stratégique, pas d'un fait constaté ni d'un objectif garanti — une production française plus développée peut réduire une dépendance aux importations et participer à la diversification de l'approvisionnement, sans que cela équivaille à rendre la France souveraine en crevettes.
Le coût environnemental du transport longue distance
Semaines de transport maritime et empreinte carbone
Un trajet maritime de ce type prend généralement 20 à 40 jours, selon Fluentcargo, entre le lieu de production et l'arrivée en Europe. Le transport maritime par porte-conteneurs reste, par tonne et par kilomètre, l'un des modes les moins émetteurs : de 10,1 g de CO2 par tonne-kilomètre pour les plus grands navires (plus de 7 500 EVP) à 21,6 g pour des navires plus petits, selon le guide méthodologique du ministère de la Transition écologique — des ordres de grandeur nettement inférieurs au transport routier (de l'ordre de 60 à 150 g CO2/t.km selon des estimations agrégées, non institutionnelles) et plus encore au fret aérien (de l'ordre de 500 à plus de 1 000 g CO2/t.km). Aucune donnée officielle spécifique au transport réfrigéré maritime n'a en revanche été trouvée : le surcoût énergétique du froid, documenté pour le routier (de l'ordre de +15 à 30 % de carburant selon des sources non institutionnelles), ne peut pas être extrapolé tel quel au maritime sans donnée dédiée.
Le mode de transport le moins émetteur par tonne-kilomètre reste malgré tout un trajet de plusieurs semaines, avec une chaîne du froid à maintenir de bout en bout — une contrainte que ne connaissent pas des crevettes françaises vendues fraîches, sans transport international.
CamargAqua, un projet parmi d'autres
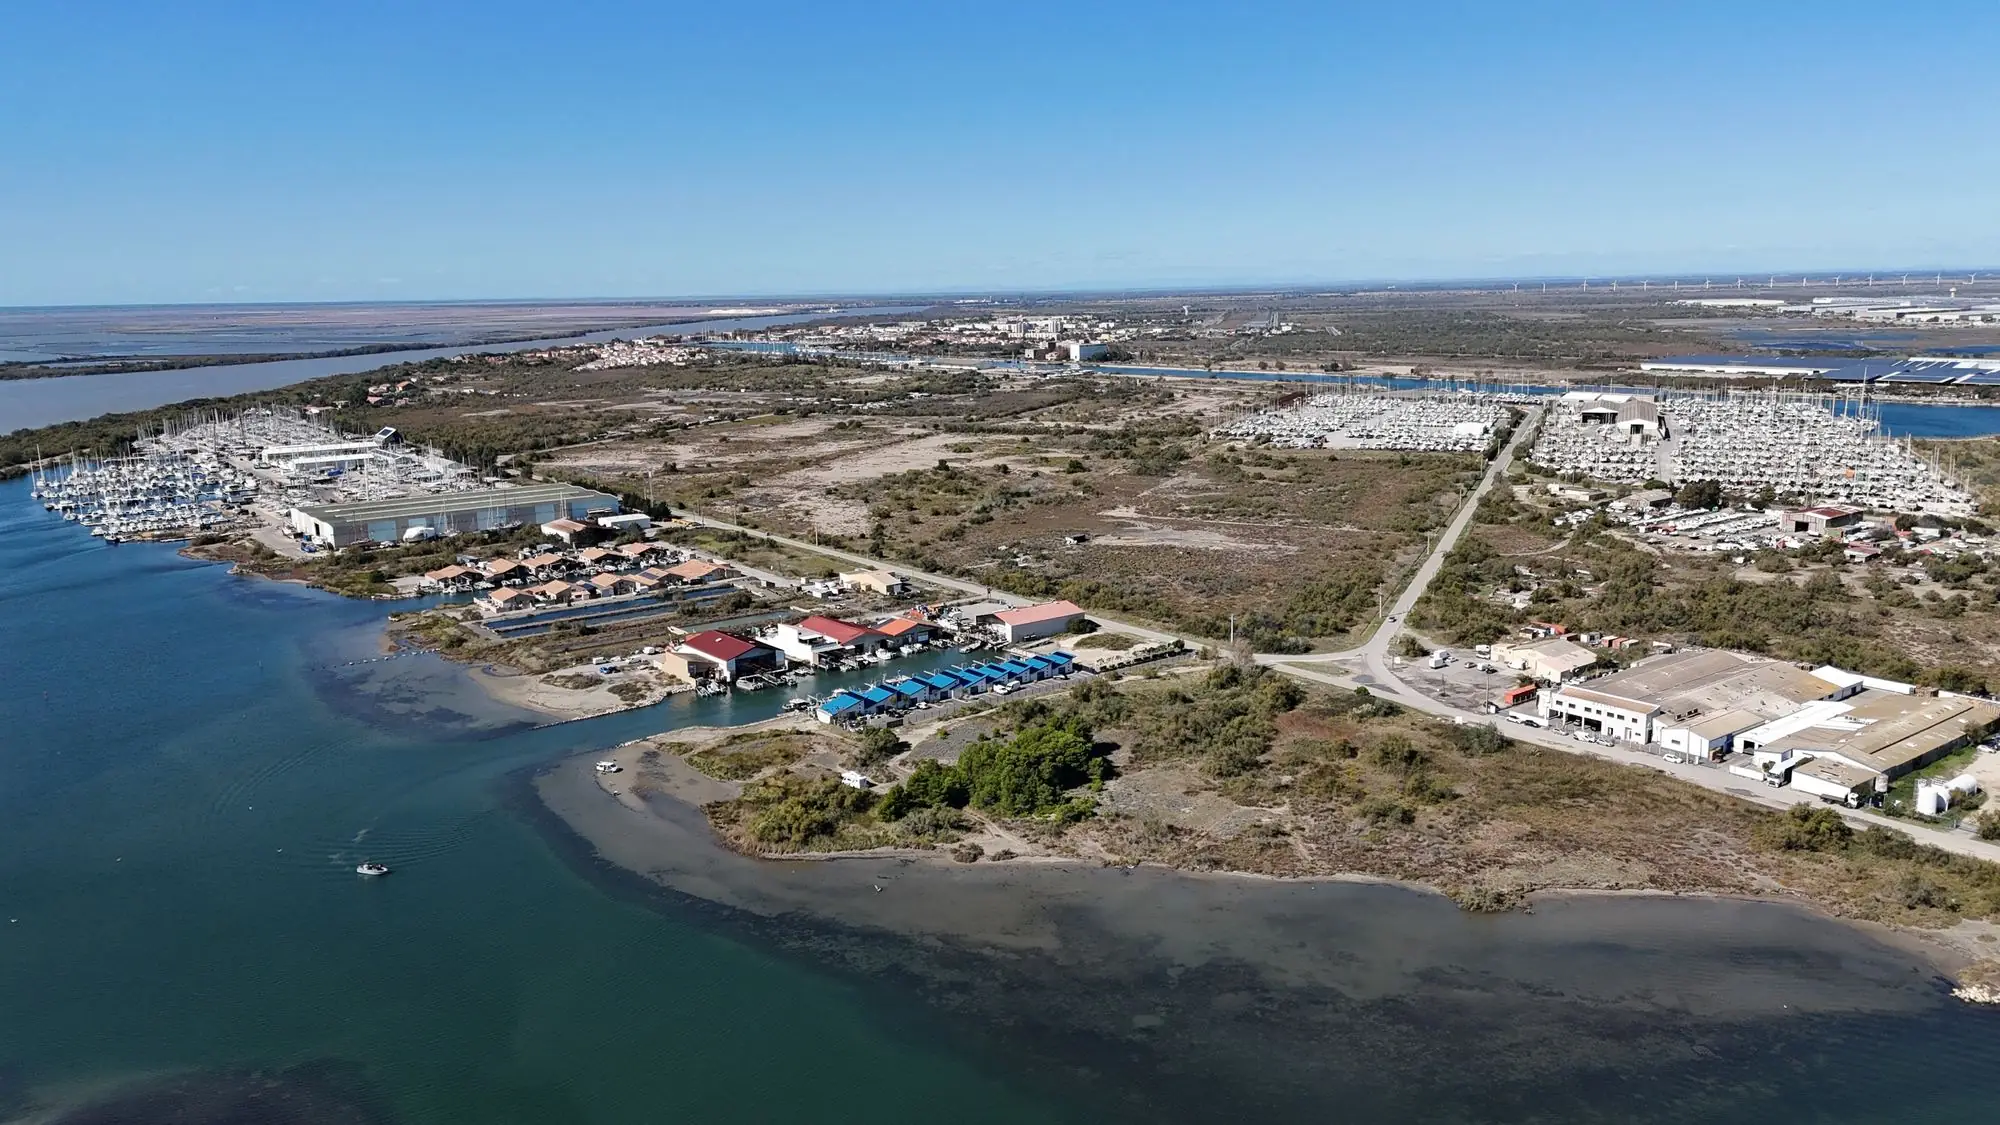
Face à cette dépendance structurelle, aucun projet isolé ne peut à lui seul inverser des décennies de logistique mondialisée, d'économies d'échelle équatoriennes et d'absence de filière industrielle française. CamargAqua s'inscrit dans un mouvement plus large de projets qui cherchent à réduire cette dépendance, chacun à son échelle : avec la technologie RAS de CamargAqua, conçue pour s'affranchir de la contrainte climatique évoquée plus haut, et l'implantation en Camargue, qui donne un accès direct à l'eau de mer méditerranéenne.
Ce que cette proximité change concrètement, ce n'est pas le prix — la structure de coûts détaillée plus haut ne permet pas de rivaliser avec l'Équateur à court terme — mais la chaîne elle-même : pas de semaines de transport à surveiller, une traçabilité qui s'arrête à quelques dizaines de kilomètres plutôt qu'à l'autre bout du monde, une crevette vendue fraîche le jour de la vente plutôt que décongelée après plusieurs semaines de trajet. Cette contribution reste modeste à l'échelle du déficit commercial français ou de la souveraineté alimentaire, qui dépassent largement un seul projet — mais elle répond à une question différente de celle du prix : d'où vient ce qu'on mange, et depuis combien de temps.
Pour prolonger la réflexion sur la production française de crevettes, l'aquaculture RAS ou la souveraineté alimentaire, les autres ressources CamargAqua traitent chacun de ces sujets plus en détail.